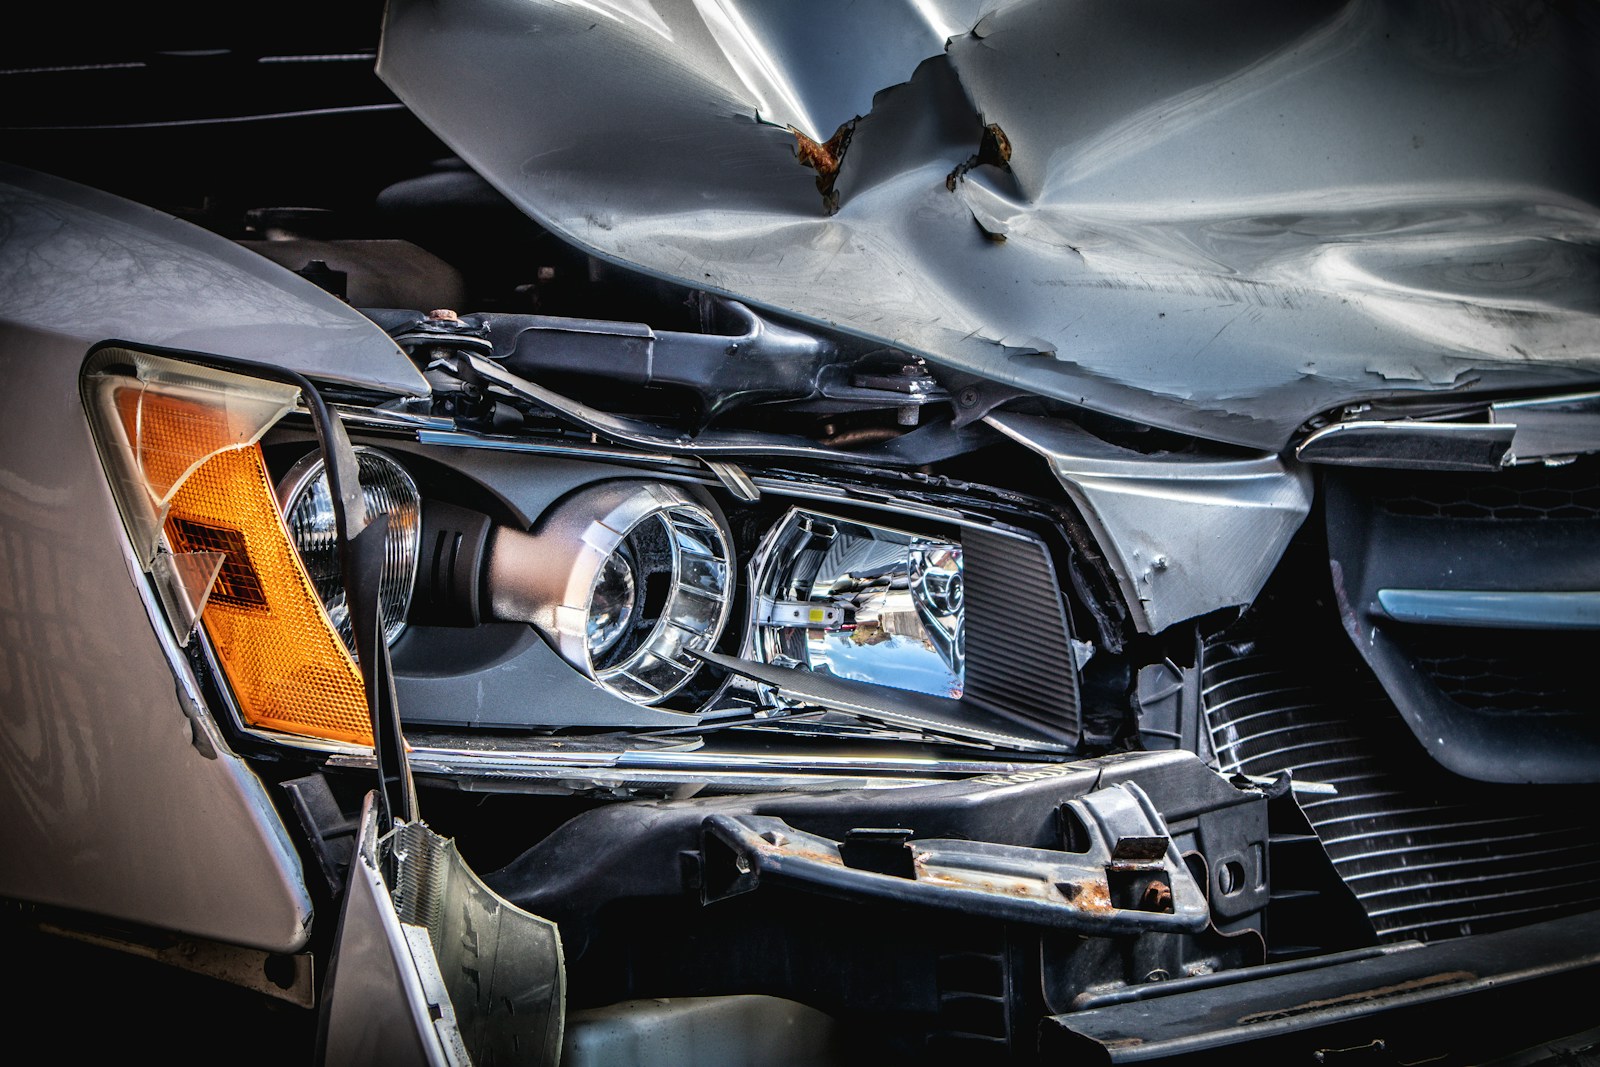
Tienes un accidente, el coche se queda hecho un desastre y el perito te dice que es siniestro total. La primera reacción casi siempre es la misma: «pero si se puede arreglar».
Y tienes razón: casi siempre se puede arreglar. El siniestro total no es una afirmación técnica, es una decisión económica. La aseguradora compara lo que cuesta repararlo con lo que vale el coche, y si no le sale a cuenta, no lo repara: te indemniza.
Entender esa frase es entender todo lo que viene después, incluida la parte donde puedes negociar.
Cómo se decide
La lógica es sencilla, aunque los números concretos varían:
Se calcula cuánto cuesta reparar el coche —piezas, mano de obra, pintura— y se compara con cuánto vale el coche antes del golpe. Si la reparación supera cierto umbral respecto al valor, se declara siniestro total.
El umbral exacto lo fija cada compañía en sus condiciones, y por eso no publicamos aquí un porcentaje: el de tu póliza está en tu póliza.
Hay además una distinción importante:
Siniestro total económico. El coche se puede reparar, pero no compensa. Es el caso normal.
Siniestro total estructural. El daño afecta a elementos de la estructura de forma que el vehículo no puede volver a circular con garantías. Aquí no hay discusión posible, y el coche va a desguace con baja definitiva.
En un coche con años, el umbral se alcanza con una facilidad que sorprende: un golpe que afecte a airbags, a un faro de tecnología cara y a un par de piezas de carrocería puede superar el valor de un coche de doce años sin que el coche parezca destrozado.
Valor venal, valor de mercado y por qué no son lo mismo
Aquí está el núcleo del conflicto, y conviene tener el vocabulario claro porque es lo que vas a discutir.
El valor venal es lo que valía tu coche en el mercado de segunda mano justo antes del siniestro. Es el concepto clásico de indemnización y suele ser la cifra más baja de todas.
El valor de mercado o valor de reposición intenta reflejar lo que te costaría comprar un coche equivalente. Es mayor que el venal, porque comprar siempre cuesta más que vender.
Y el valor a nuevo, que algunas pólizas ofrecen durante los primeros años de vida del coche: te indemnizan con el precio de uno nuevo equivalente.
Mira tu póliza antes de discutir nada, porque es ahí donde dice cuál de los tres se te aplica. Muchas pólizas incluyen mejoras sobre el venal que el asegurado no sabe que tiene, y es relativamente frecuente que la primera oferta se quede corta respecto a lo que la propia póliza reconoce.
Para hacerte una idea de lo que vale tu coche, cuánto vale mi coche.
Qué pasa con los restos
Hay dos caminos y conviene saber elegir.
Entregas el coche y cobras la indemnización completa. La aseguradora se queda los restos, tramita la baja y tú te quedas sin coche y con el dinero. Es lo más sencillo.
O te quedas con el coche y cobras menos. La aseguradora descuenta de la indemnización lo que valen los restos. Esto interesa en dos situaciones: si el coche es reparable por menos de lo que te queda, o si tienes forma de aprovecharlo.
Importante: si te quedas con un vehículo declarado siniestro total, hay condiciones para volver a ponerlo en circulación, que incluyen una inspección específica que acredite que puede circular con seguridad. No es automático y tiene coste. Pregúntalo antes de decidir, porque hay casos en los que el coche simplemente no puede volver a la carretera.
Si acabas dándolo de baja, el procedimiento está en dar de baja un coche.
Si la valoración te parece baja: cómo se discute
Esta es la parte útil, porque mucha gente acepta la primera oferta pensando que no hay alternativa. La hay, y está prevista en la propia ley del contrato de seguro.
Primero, documenta tu posición. Una discrepancia sin pruebas no va a ninguna parte. Lo que vale:
- Anuncios reales de coches equivalentes: mismo modelo, mismo año, kilometraje parecido, en venta hoy. Captura de pantalla con fecha.
- Las facturas de mantenimiento y de mejoras recientes. Un coche con la distribución cambiada hace tres meses vale más que uno sin ella, y eso es demostrable.
- El equipamiento, si tenía extras que el perito no ha recogido.
- Fotos del estado anterior, si las tienes.
Segundo, presenta la discrepancia por escrito a la compañía, con tu valoración y tus pruebas. Muchas veces esto solo ya mueve la oferta.
Tercero, si no hay acuerdo: el tercer perito. El contrato de seguro prevé un mecanismo para cuando asegurado y asegurador no se ponen de acuerdo en la valoración: cada parte nombra un perito y, si siguen discrepando, se designa un tercero cuyo dictamen resuelve. Es un procedimiento reglado, tiene sus plazos y conviene preguntar quién asume los costes en cada escenario antes de iniciarlo.
Y cuarto, el defensor del asegurado de la propia compañía y, agotada esa vía, la reclamación ante el supervisor correspondiente.
Una recomendación práctica: no firmes el finiquito mientras no estés conforme. Aceptar el pago suele cerrar la discusión.
Lo que la indemnización no incluye y deberías reclamar
Varias partidas que se olvidan:
Los días sin coche. Si tu póliza tiene vehículo de sustitución, úsalo, y si no, reclama el perjuicio si es cuantificable. Lo tratamos en el coche de sustitución.
La grúa y el depósito, si los has pagado tú.
Los objetos personales que iban dentro y se han destrozado, según cobertura.
Y el impuesto de circulación del año, cuyo prorrateo depende del ayuntamiento cuando se da de baja el vehículo: cuánto cuesta el impuesto de circulación.
Si el culpable fue otro
Cambia bastante, y a mejor.
Cuando el siniestro lo causa un tercero, la indemnización la paga su seguro y el criterio aplicable suele ser más favorable que el venal estricto, porque la reparación del daño causado a otro se rige por principios distintos a los de una póliza propia.
Si el culpable no tenía seguro, hay salida: el Consorcio de Compensación de Seguros, explicado en accidente con un coche sin seguro.
La prevención: estar bien asegurado antes, no después
Esto es lo que de verdad decide cuánto cobras, y se decide el día que contratas, no el día del golpe.
Mira qué criterio de indemnización tiene tu póliza. Si solo reconoce valor venal, ya sabes lo que te espera con un coche de cierta edad.
Y revisa si tienes valor a nuevo y durante cuántos años, si el coche es reciente. Es una cobertura que cuesta poco y que en un siniestro total marca una diferencia enorme.
En un coche con muchos años, al contrario, plantéate si el todo riesgo tiene sentido: si el venal es bajo, estás pagando una prima alta por una indemnización pequeña. Las opciones están en cuánto cuesta el seguro del coche y cómo bajar el precio del seguro del coche.
Preguntas frecuentes
¿Qué es un siniestro total?
Que a la aseguradora no le compensa reparar el coche porque la reparación supera cierto porcentaje de su valor. No significa necesariamente que no se pueda arreglar.
¿Qué es el valor venal?
Lo que valía el coche en el mercado de segunda mano antes del siniestro. Suele ser la cifra más baja de las posibles y es la clásica de indemnización.
¿Puedo quedarme con el coche?
Normalmente sí, cobrando menos: se descuenta el valor de los restos. Pero volver a ponerlo en circulación requiere una inspección específica y no siempre es posible.
¿Qué hago si no estoy de acuerdo con la valoración?
Documenta con anuncios reales de coches equivalentes y facturas de mantenimiento, presenta la discrepancia por escrito y, si no hay acuerdo, acude al procedimiento de peritos previsto en el contrato de seguro. No firmes el finiquito mientras discutes.
¿Cobro más si la culpa fue del otro?
Normalmente sí, porque la reparación del daño causado por un tercero se rige por criterios distintos a los de una póliza propia.
¿Merece la pena el todo riesgo en un coche viejo?
Si el valor venal es bajo, estás pagando una prima alta para cobrar poco. Haz la cuenta antes de renovar.
Fuentes
- Elaboración propia sobre el criterio económico de declaración de siniestro total y sobre las diferencias entre valor venal, valor de mercado y valor a nuevo. El umbral concreto lo fija cada compañía en sus condiciones.
- El procedimiento de designación de peritos para resolver discrepancias de valoración está previsto en la ley española del contrato de seguro.
- Indemnización cuando el causante no está asegurado, en accidente con un coche sin seguro.
Compartir