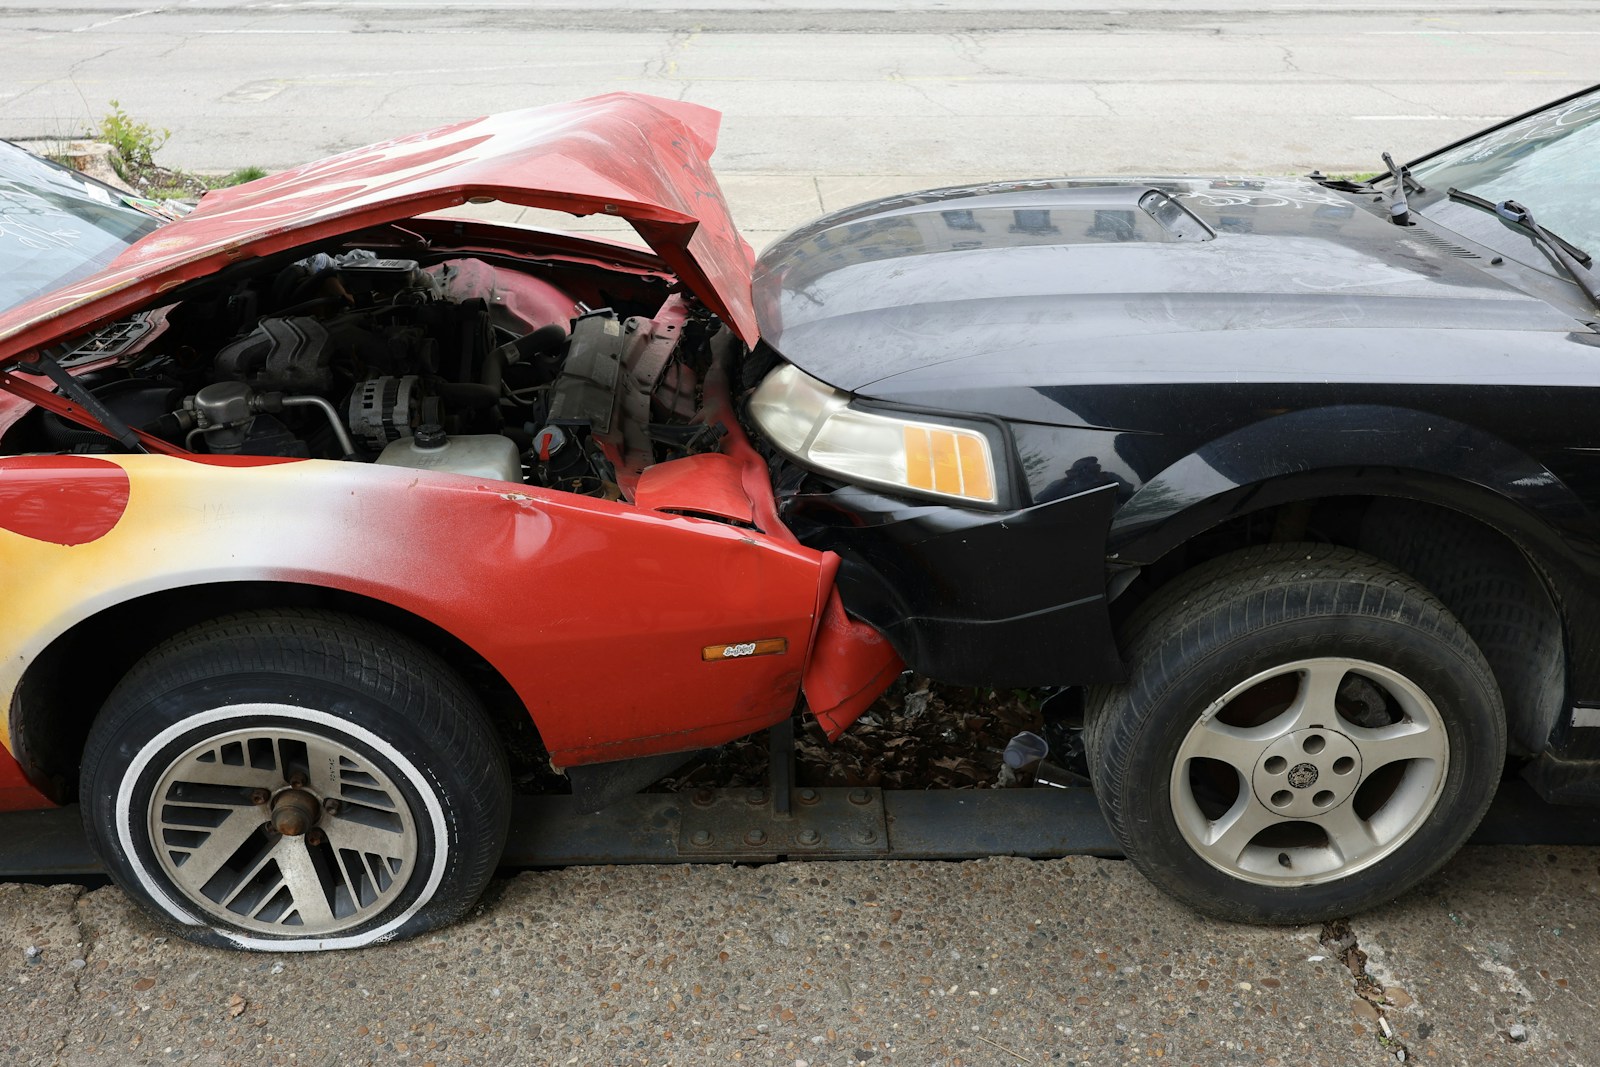
Es el escenario que casi nadie contempla y que pasa más de lo que parece: un golpe en el que la culpa está clara, el otro lo reconoce, y al pedir los datos del seguro resulta que no hay seguro.
La primera reacción razonable es pensar que te has quedado sin nada. No es así. España tiene, precisamente para esto, un organismo que responde cuando el causante circulaba sin póliza: el Consorcio de Compensación de Seguros, que es una entidad pública adscrita al Ministerio de Economía.
Lo que sí es cierto es que el camino es más largo y que hay cosas que, si no haces en el momento, luego no se arreglan. Vamos por orden.
Lo que hay que hacer en el sitio, sí o sí
Esto es la parte que decide si tu reclamación es sencilla o imposible. Diez minutos bien invertidos.
Llama a la policía. En un accidente normal con dos seguros, el parte amistoso basta. Cuando el otro no tiene seguro, no basta. Necesitas un atestado o una diligencia policial: es el documento que acredita que ocurrió, cómo ocurrió y quién conducía. Sin intervención oficial, tu reclamación se apoya solo en tu palabra.
Apunta la matrícula, y compruébala. Parece evidente, pero en un coche sin seguro es bastante habitual que haya más irregularidades: matrícula que no corresponde, titular distinto del conductor, vehículo dado de baja. Lo que te sirve es la matrícula física, anotada por ti.
Identifica al conductor, no solo al titular. Pide el DNI y anótalo. Si el conductor no es el dueño, apunta los dos.
Haz fotos de todo. Posición final de los dos coches antes de moverlos, daños de ambos, matrículas, la calle, las señales, el estado del asfalto. Y si hay testigos, pide un teléfono.
Rellena el parte igualmente, aunque no tenga seguro. Sirve como declaración firmada de cómo ocurrió, y que el otro reconozca los hechos por escrito vale mucho.
Y avisa a tu aseguradora el mismo día, incluso si crees que tú no tienes cobertura. Tu compañía sabe cómo se tramita esto y en muchos casos lo gestiona por ti.
Cómo saber si el otro tiene seguro o no
A veces el otro dice que no tiene y es verdad. A veces dice que sí y no es verdad. Y a veces no sabe ni él.
Existe un Fichero Informativo de Vehículos Asegurados, gestionado por el Consorcio, en el que se puede consultar si un vehículo tenía póliza en vigor en una fecha determinada. Como perjudicado en un accidente tienes derecho a esa información, y es el primer paso de cualquier reclamación: confirmar oficialmente que no había seguro.
No te fíes de lo que te diga el otro conductor, en ningún sentido. Compruébalo.
Qué cubre el Consorcio y qué no
Aquí está la parte importante, y conviene entenderla bien porque hay una asimetría que sorprende a casi todo el mundo.
El Consorcio funciona como un fondo de garantía: responde en lugar del seguro que debería haber existido. Y por eso su alcance es, en lo esencial, el del seguro obligatorio, no el de un todo riesgo.
Los daños personales son la parte fuerte de su cobertura: lesiones, secuelas, gastos médicos, y en los casos más graves, fallecimiento. Esto es lo que el sistema protege con más decisión, y con razón.
Los daños materiales también entran, pero aquí es donde hay matices. El seguro obligatorio cubre los daños que tú causas a terceros, y el Consorcio ocupa ese lugar. No cubre tus propios daños si la culpa fue tuya, igual que no los cubriría una póliza de terceros.
Lo que no cubre: lo que correspondería a un seguro voluntario que nadie contrató. Si tú llevas solo seguro obligatorio y el culpable no tiene nada, el Consorcio responde por lo que respondería el seguro de él, no por lo que te habría dado a ti un todo riesgo.
Y hay un detalle que mucha gente no espera: el Consorcio, después de pagarte, va a por el causante. Ejerce el derecho de repetición y le reclama el dinero. Conducir sin seguro no sale gratis ni acaba con el pago: lo que ocurre es que el perjudicado no tiene que perseguir a un insolvente, y esa es exactamente la función del fondo. Lo que le espera al que conduce sin póliza está en conducir sin seguro.
Si tú tienes todo riesgo, el camino es mucho más corto
Este es el escenario cómodo y merece su propio párrafo, porque cambia la experiencia por completo.
Si tienes una póliza a todo riesgo, llamas a tu compañía y ella se encarga. Te arregla el coche con arreglo a tus condiciones y después es ella la que reclama al Consorcio o al causante. Tú no tramitas nada.
Lo único que hay que mirar es la franquicia, si la tienes, y si te la van a devolver cuando se recupere el dinero. Pregúntalo expresamente, porque la respuesta depende de la póliza: la franquicia del seguro del coche.
Si tienes terceros ampliado, mira qué incluye exactamente. Y si tienes solo obligatorio, entonces sí vas a tratar directamente con el Consorcio.
Esta es, dicho sin dramatismo, una de las razones de peso para no llevar el seguro mínimo: no es solo por lo que te cubre a ti, es por lo mucho más fácil que resulta cobrar cuando el otro es insolvente. Las coberturas comparadas están en qué cubre el seguro obligatorio y lo que vale cada opción, en cuánto cuesta el seguro del coche.
Cómo se reclama al Consorcio
El procedimiento es administrativo y se hace directamente ante el Consorcio de Compensación de Seguros, que tiene sede electrónica y formularios propios.
Lo que vas a necesitar reunir:
- El atestado o diligencia policial.
- El parte, si lo hay.
- Los datos del vehículo causante y de su conductor.
- La acreditación de que no había seguro, del fichero de vehículos asegurados.
- La valoración de los daños: presupuesto o informe de taller, y factura si ya has pagado.
- Los informes médicos, si hubo lesiones, desde el primer parte de urgencias.
- Y tu documentación y la del vehículo.
Dos consejos que ahorran meses:
No repares antes de que vean el coche, o al menos no sin tener una valoración documentada con fotos. Un coche ya arreglado es mucho más difícil de peritar.
Y guarda todas las facturas, incluidas las accesorias: grúa, taxi, alquiler de sustitución si lo necesitaste. Lo que no está documentado no se paga.
Sobre los plazos: hay límites para reclamar y no conviene apurarlos. No publicamos aquí una cifra de meses porque depende del tipo de daño y de la normativa aplicable, y una cifra equivocada en este asunto te puede costar la reclamación entera. Consulta el plazo concreto en la propia sede del Consorcio o con un abogado, y empieza el trámite cuanto antes, que es el consejo que siempre vale.
Los otros casos en que responde el Consorcio
Aunque este artículo va del coche sin seguro, el mismo mecanismo cubre otras situaciones en que te quedas sin nadie a quien reclamar:
Vehículo robado que causa el accidente.
Conductor que se da a la fuga y no se identifica. Aquí la matrícula es todo: si la tienes, el caso es muy distinto.
Vehículo sin identificar, cuando no hay forma de saber cuál fue.
Aseguradora en liquidación, si la compañía del causante ha quebrado.
En todos ellos, el reflejo útil es el mismo: policía, fotos, matrícula y documentarlo todo desde el primer minuto.
Lo que más reclamaciones hunde
Por si te sirve para no caer:
No llamar a la policía. Es el error número uno y el más difícil de arreglar después.
Dejar que el otro te convenza de arreglarlo «entre nosotros». Suele venir acompañado de un número de teléfono que luego no contesta.
Mover los coches antes de fotografiarlos.
Reparar el coche sin peritación ni fotos.
Y no ir al médico el mismo día si te has dado un golpe. Una lesión que aparece en un informe tres semanas después es muy difícil de vincular al accidente.
Preguntas frecuentes
Si el que me ha dado no tiene seguro, ¿me quedo sin cobrar?
No. El Consorcio de Compensación de Seguros actúa como fondo de garantía y responde en lugar del seguro que debería haber existido.
¿El Consorcio cubre los daños de mi coche?
Cubre lo que cubriría el seguro obligatorio del causante, es decir, los daños que él te ha causado. No cubre lo que correspondería a un seguro voluntario que nadie contrató.
¿Hace falta denuncia o basta el parte amistoso?
Cuando el otro no tiene seguro, el parte no basta. Necesitas atestado o diligencia policial.
¿Cómo compruebo si un coche tenía seguro?
A través del Fichero Informativo de Vehículos Asegurados, gestionado por el Consorcio. Como perjudicado tienes derecho a consultarlo.
¿Es más fácil si yo tengo todo riesgo?
Mucho más. Tu compañía te repara el coche y después reclama ella. Confirma si te devuelven la franquicia.
¿El que conducía sin seguro se libra de pagar?
No. El Consorcio paga primero y después le reclama el dinero a él, además de las sanciones que le correspondan.
Fuentes
- El Consorcio de Compensación de Seguros es la entidad pública que actúa como fondo de garantía en accidentes causados por vehículos no asegurados, robados, no identificados o asegurados en compañías en liquidación, y gestiona el Fichero Informativo de Vehículos Asegurados.
- Los plazos y el alcance exacto de la cobertura están en la normativa del seguro obligatorio de responsabilidad civil en la circulación de vehículos a motor. Este artículo no publica plazos numéricos: se consultan en la sede del Consorcio.
- Coberturas comparadas, en qué cubre el seguro obligatorio; consecuencias para el infractor, en conducir sin seguro.
Compartir